1629.8 亿元,国产中高端智能传感器处于爆发前夕!(最新权威报告)
近日,赛迪顾问发布中国微纳传感器产业系列报告,披露了我国微纳传感器产业最新数据和市场现状。赛迪顾问直属于工信部中国电子信息产业发展研究院,是中国首家上市咨询企业。
相关报告中,赛迪顾问关于微纳传感器定义为:包含MEMS传感器、NEMS传感器等使用半导体技术或纳米技术设计和制造的传感器产品。这些传感器集传感、执行、信号处理、通信等功能于一体,是可大批量生产的微型智能系统,系统尺寸毫米级、内部结构微米至纳米级。
可以看到,赛迪顾问定义的微纳传感器,亦是智能传感器的主体。在工信部&国家发改委联合发布的《电子信息制造业发展“十五五”规划》中,明确将【加快智能传感器创新与应用】列为17项重点任务之一,释放了未来5年我国电子信息产业加快发展智能传感器的信号。相关信息参看:刚刚,最新智能传感器“十五五”国家级规划来了!工信部&发改委联合发布!(未来5年发展)
本文部分摘取、转载赛迪顾问相关报告的核心数据,报告原文请联系赛迪顾问获取。
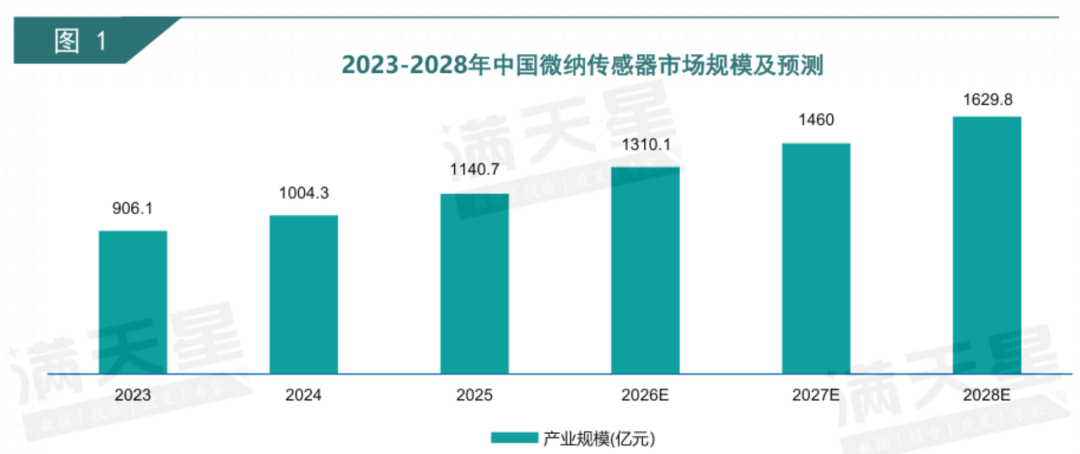
2028年中国微纳传感器市场规模达1629.8亿元,未来3年保持11%以上增长速率
宏观数据方面,整体上,中国微纳传感器市场近年来走出了一条 "短期承压 — 强势反弹 — 加速增长" 的鲜明复苏曲线。
2023 年,受全球消费电子市场持续低迷的传导影响,国内微纳传感器市场一度出现负增长,行业整体面临需求收缩的阶段性压力。
进入 2024 年,市场迎来强势反弹,产业规模一举突破千亿元大关,达1004.3亿元,同比增长 10.8%,标志着行业正式走出下行周期、重回增长通道。 2025 年,增长势头进一步提速,全年同比增速攀升至 13.6%,市场规模达到 1140.7 亿元,产业景气度持续上行。
报告中,赛迪顾问预测未来三年,中国微纳传感器市场预计将保持 11% 以上的两位数稳健增长,到 2028 年市场规模有望达到 1629.8 亿元。
本轮增长的核心驱动力来自下游多领域的旺盛需求共振:智能汽车的智能化与电动化升级、工业自动化的深度渗透、消费电子的创新迭代、以及机器人尤其是人形机器人产业的爆发式增长,共同为微纳传感器产业打开了广阔的增量空间,行业正处于新一轮上升周期的起点。
国产微纳传感器初创企业备受资本青睐,融资增多,A轮&A+轮融资占比达37.7%为最多,新一轮国产替代增长浪潮来了!
关注专家网的老朋友想必已看到这个趋势——我们披露传感器产业投融资事件的内容变多了,侧面显示中国传感器产业的投融资热度,相比数年前有着天翻地覆的变化。
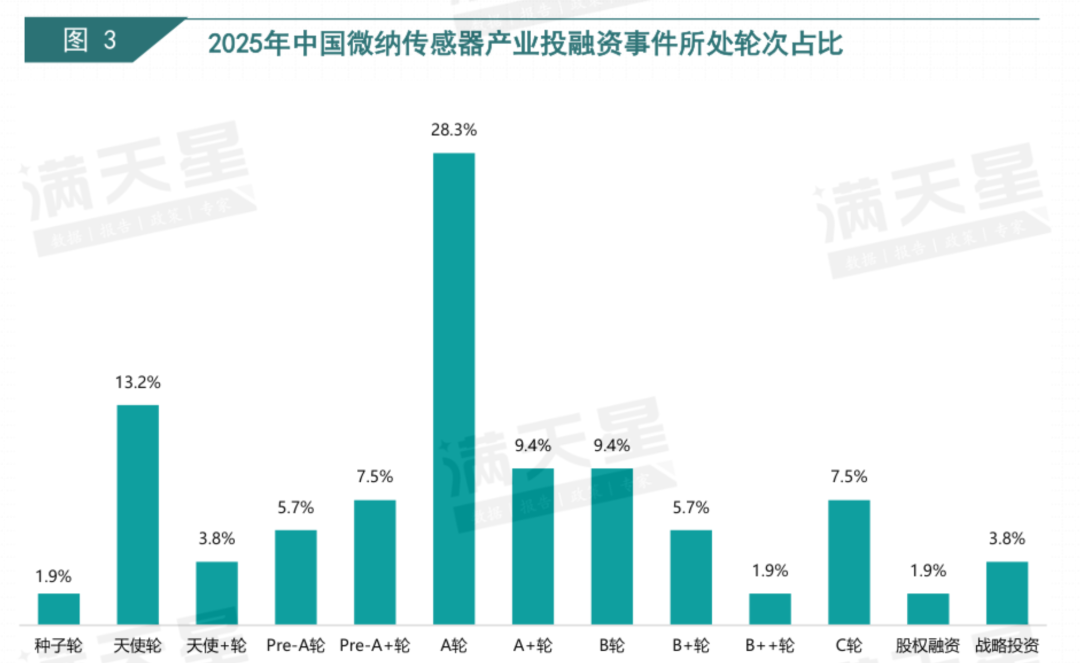
赛迪顾问的报告显示,2025 年,中国微纳传感器产业的投融资活动呈现出 "早期项目占主导、A 轮为绝对核心、中后期及战略融资同步活跃" 的多层次格局,资本在产业各发展阶段均保持高投入热度。
从轮次分布结构来看,早期阶段(种子轮至 Pre-A + 轮)合计占比达 32.1%,表明资本市场对初创技术团队与前沿传感技术方向保持了较高的关注度与前瞻布局意愿,愿意在技术验证的早期阶段就积极下注。
A 轮及 A + 轮合计占比高达 37.7%,成为全年投融资的绝对主力轮次,这一结构特征反映出大量微纳传感器企业已完成核心技术验证、实现产品初步落地,正处于从技术驱动向规模化扩张过渡的关键窗口期,因而获得资本的集中加注。
与此同时,B 轮到 B++ 轮合计占比 17.0%,C 轮占比 7.5%,显示部分头部企业已迈入中后期融资阶段,具备较强的商业化落地能力与稳固的市场地位,产业整体正逐步从 "技术孵化期" 向 "规模化成长期" 演进,投融资梯队结构日趋完善。
从这些融资数据可以窥见,总体上,我国微纳传感器企业约有近70%仍处于规模化量产前的阶段,随着资本的进入,将加速相关传感器技术从实验室-技术验证、产品落地-规模化量产的进度。
结合《电子信息制造业发展“十五五”规划》中,有关“推动一批主流智能传感器产品向高端迈进,提升谱系化供给能力和系统级应用能力,增强高端产品市场竞争力,推动智能传感器在重点行业和场景的融合应用。”的政策发力点。
过去几年,我国已诞生一批优秀的微纳传感器初创企业,以此为根基,在资本、政策的东风下,未来5年,我国中高端微纳传感器或将迎来一轮新的国产替代及爆发增长浪潮。
消费电子、工业制造、汽车电子赛道占前3强,国产中高端传感器占比有望提升
具体到细分市场,赛迪顾问报告显示,中国微纳传感器市场的下游应用结构正呈现出 "消费电子持续领跑、汽车电子稳步增长、工业制造加速崛起" 的多元化发展格局,三大核心领域共同构成产业增长的主引擎。
其中,消费电子始终是微纳传感器最大的应用市场,也是拉动整体市场增长的核心引擎。随着可穿戴设备、TWS 耳机、智能家居等创新品类的持续迭代,消费电子领域对 MEMS 麦克风、惯性传感器、压力传感器等器件的需求旺盛,预计到 2028 年该领域市场规模将增长至 521.5 亿元,年复合增长率接近 20%,在整体市场中的占比将从 23.6% 大幅提升至 32.0%,增长动能最为强劲。
汽车电子作为第二大应用领域,受益于自动驾驶向 L3 级以上持续演进,车载高精度惯性传感器(IMU)、压力传感器、流量传感器等核心器件的需求持续放量,市场规模将稳步增长至 2028 年的 301.5 亿元,年复合增长率约 8%,是产业增长的基本盘。
工业制造领域则是增速最快的潜力赛道,市场规模将增至 2028 年的 381.4 亿元,年复合增长率超过 16%,占比由 19.9% 提升至 23.4%。随着智能制造、预测性维护、工业机器人等场景的深度渗透,工业级 IMU、高精度压力传感器等器件的需求将持续快速释放,未来仍有较大的提升空间与增长潜力。
此外,医疗电子领域市场规模预计2028年为92.9亿元,年复合增长率约为7.44%。
网络通信领域市场规模预计2028年达252.6亿元,年复合增长率约为6.55%。
可以看到,在赛迪顾问预测中,中国微纳传感器消费电子、工业制造赛道均能实现CAGR超16%的两位数增长,成为未来增长速度最高的赛道。
此外,2023 年,中国工业制造类微纳传感器市场规模为 180 亿元,同期汽车电子赛道市场规模为 205.8 亿元。预计至 2028 年,工业制造领域市场规模将达到 381.4 亿元,汽车电子赛道约为 301.5 亿元。
不难看出,国内微纳传感器市场格局正在重塑:工业制造赛道的市场规模将实现对汽车电子赛道的反超。长期以来,工业类微纳传感器技术壁垒高,国产产品市场占有率偏低。这一增长趋势,也反映出报告对未来数年中高端传感器国产化替代进程的乐观预期。
再根据《电子信息制造业发展“十五五”规划》文件显示,核心智能传感器的发展与普及已列入多个细分领域的重点任务与专栏,传感器作为共性使能器件被系统性纳入产业战略布局中。
结语:中国传感器产业正站在向中高端全面迈进的关键节点
从赛迪顾问披露的最新数据中,我们能够清晰地触摸到中国微纳传感器产业正在发生的结构性跃迁。
市场规模上,行业从 2023 年的阶段性承压中走出,2024 年强势破千亿、2025 年提速至 1140.7 亿元,预计 2028 年迈向 1629.8 亿元,三年保持 11% 以上的两位数增长;资本热度上,A 轮及 A + 轮以 37.7% 的占比成为全年投融资绝对主力,叠加早期项目 32.1% 的前瞻布局,近 70% 企业仍处于规模化量产前阶段 ——这意味着资本正在为产业从 "技术验证" 走向 "规模放量" 的关键窗口期集中下注。
更值得关注的是下游格局的深刻重塑:消费电子以近 20% 的年复合增长率持续领跑,工业制造赛道年复合增速超过 16%,预计将在 2028 年实现对汽车电子的市场规模反超,而这一反超背后,正是国产中高端传感器在工业级 IMU、高精度压力传感器等高壁垒领域加速突破、国产化率持续提升的产业缩影。
叠加《电子信息制造业发展 "十五五" 规划》将 "加快智能传感器创新与应用" 列为 17 项重点任务、核心传感器系统性纳入多个细分领域专栏的政策东风,过去几年积累的初创企业集群正站在资本与政策的双重风口之上。
未来五年,随着智能汽车、工业自动化、消费电子与人形机器人多轮需求共振,中国中高端微纳传感器产业有望迎来一轮真正意义上的国产替代与爆发增长浪潮 —— 这不仅是一个千亿市场的扩容故事,更是中国高端制造 "感知底座" 从跟跑到并跑的关键一跃。